İç Denetim Nedir? Saha ve Süreç Denetimi Açısından Gerçek Uygulamalar
Furkan Tavusbay2 dk okuma
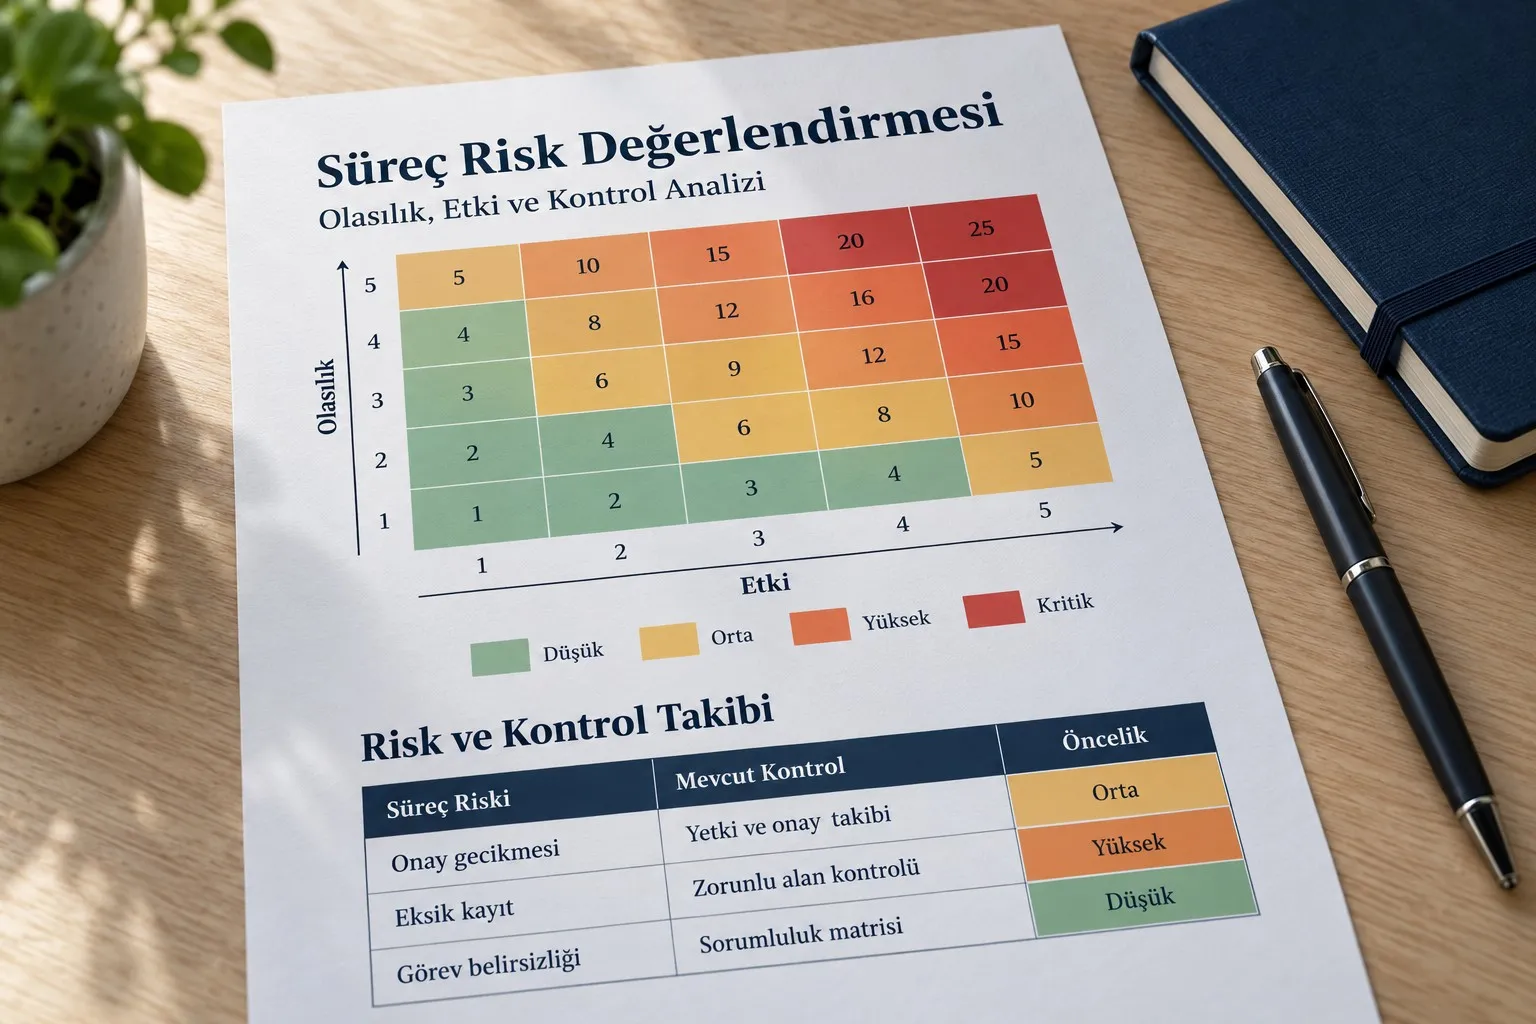
İç denetim, kurumsal yapılarda sıkça kullanılan ama çoğu zaman sahadaki karşılığı tam olarak anlaşılmayan bir kavram. Tanımı yapıldığında her şey oldukça net görünür; süreçler belirlenmiş, kontrol mekanizmaları kurulmuş ve roller tanımlanmıştır. Ancak operasyonun içine girildiğinde, teoride kusursuz görünen bu yapının uygulamada aynı doğrultuda ilerlemediği çok net şekilde ortaya çıkar.
Benim sahada edindiğim deneyimlerde en dikkat çeken nokta şu oldu: iç denetim çoğu zaman kontrol etmekle sınırlı kalıyor. Oysa denetimin gerçek değeri, sürecin nasıl işlediğini anlamakta ortaya çıkar. Yani mesele yalnızca bir hatayı bulmak değil, o hatanın neden oluştuğunu çözebilmektir. Bu fark anlaşılmadığında denetim yapılmış olur ama sistem gerçekten değerlendirilmiş olmaz.
İç denetim genellikle iki farklı başlık altında düşünülür: sahadaki uygulamaların kontrolü ve yazılı süreçlerin doğruluğu. Fakat bu iki alan birbirinden ayrı ele alındığında ortaya eksik bir değerlendirme çıkar. Çünkü sahada doğru görünen bir uygulama aslında prosedüre aykırı olabilir ya da tam tersi, süreç doğru kurgulanmış olsa bile uygulama tamamen farklı bir şekilde ilerliyor olabilir. Bu nedenle denetimin gerçek gücü, bu iki alanı birlikte okuyabilmekten gelir.
Teoride her şey düzenlidir. Süreçler yazılıdır, yetkiler nettir ve kontroller tanımlanmıştır. Ancak sahada işler çoğu zaman farklı ilerler. Personel kendi alışkanlıklarını geliştirir, süreçler pratikte yeniden şekillenir ve bazı kontroller zamanla sadece formaliteye dönüşür. Bu noktada denetim eğer sadece kontrol listeleri üzerinden ilerliyorsa, bu farkı yakalayamaz. Oysa asıl değer, bu farkın neden oluştuğunu anlayabilmektedir.
Farklı sektörlerde yaptığım denetimlerde de aynı tabloyu görmek mümkün. Operasyonun yapısı değişse bile, denetimin temel mantığı değişmez. İster perakende mağaza olsun ister hizmet odaklı başka bir operasyon, süreçlerin doğru uygulanması, hizmet kalitesinin sürdürülebilir olması, insan faktörünün doğru yönetilmesi ve veri ile sahadaki gerçek durumun uyumlu olması her zaman belirleyici unsurlar olarak karşımıza çıkar. Bu da denetimin aslında belirli bir sektöre ait değil, operasyonun olduğu her alana uygulanabilir bir sistem olduğunu gösterir.
Etkili bir iç denetim, süreci anlamaya odaklanır. Sadece sonuçlara bakmak yerine o sonuca nasıl gelindiğini sorgular. Sahadaki uygulamayı yerinde gözlemler, sistemde görünen ile gerçekte olan arasındaki farkı ortaya çıkarır ve bu farkın neden oluştuğunu analiz eder. Bu süreçte insan faktörü de göz ardı edilmez. Çünkü birçok operasyon hatasının arkasında ya bilgi eksikliği ya da alışkanlık haline gelmiş yanlış uygulamalar bulunur.
İç denetimin yetersiz kalmasının en temel nedeni de tam olarak burada ortaya çıkar. Denetim yapılır, rapor hazırlanır ama süreç sorgulanmaz. Analiz yapılmaz, bağlantılar kurulmaz ve en önemlisi takip edilmez. Bu durumda denetim sadece yapılmış olur, ancak herhangi bir gelişim sağlanamaz. Oysa denetimin asıl amacı hata bulmak değil, aynı hatanın tekrar etmesini engellemektir.
Sahada gördüğüm en net fark, denetimi sadece kontrol olarak gören yapılar ile denetimi analiz aracı olarak kullanan yapılar arasındadır. İlk grupta aynı hatalar tekrar ederken, ikinci grupta sürekli bir gelişim gözlemlenir. Bu nedenle iç denetimi bir zorunluluk olarak değil, operasyonun tamamını anlamaya yardımcı olan bir araç olarak konumlandırmak gerekir.